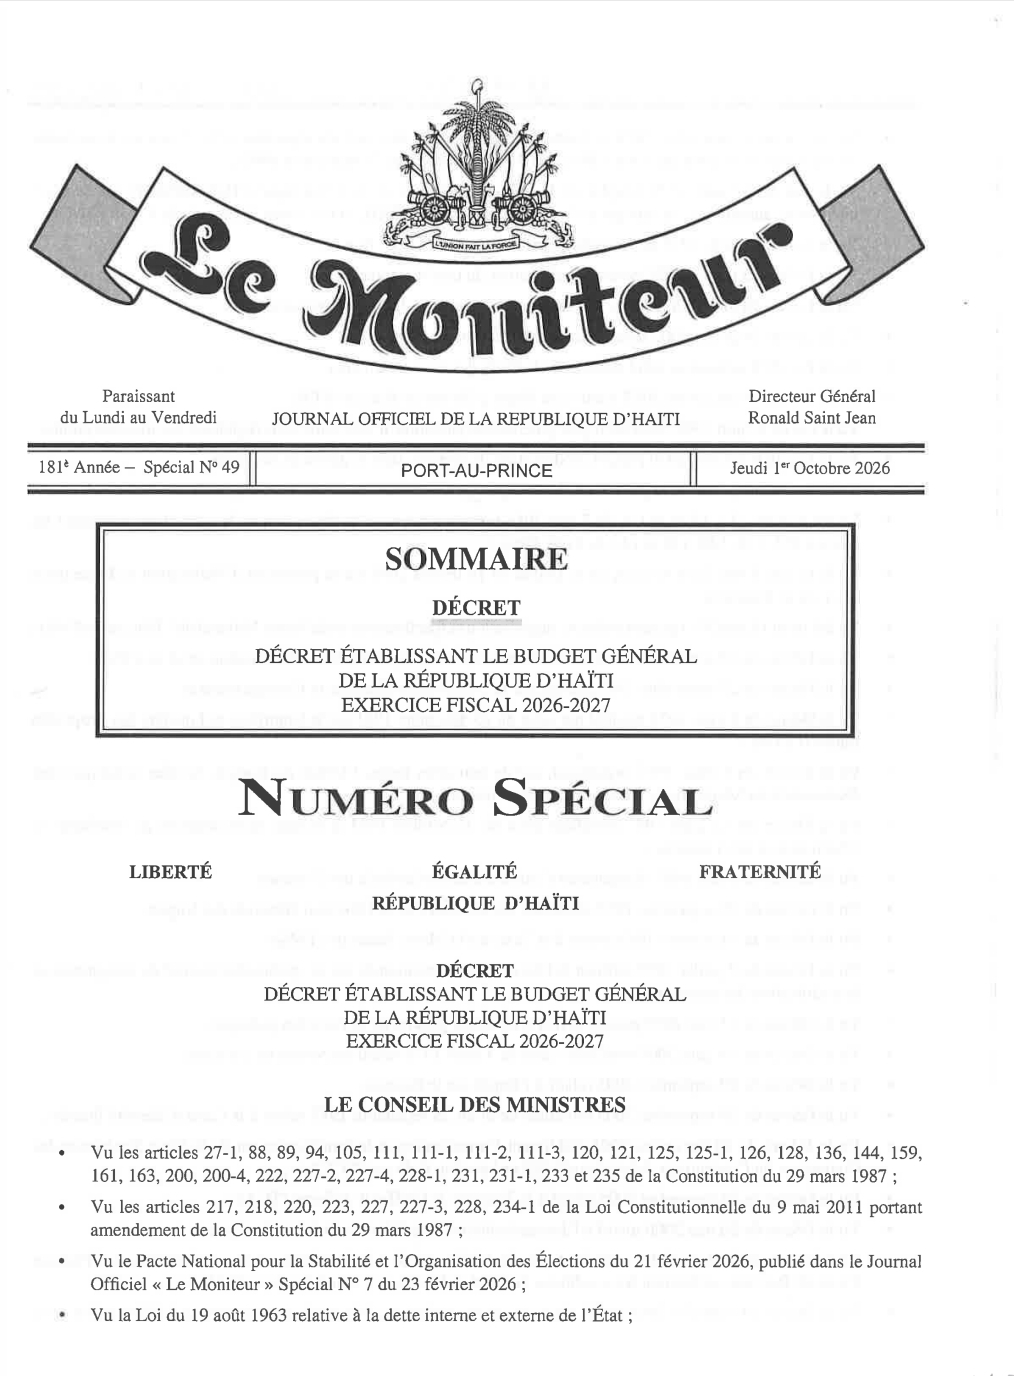
Port-au-Prince, 19 octobre 2026. — Le nouveau Code fiscal haïtien renforce les mécanismes d’identification des contribuables, de contrôle fiscal et de recouvrement des recettes publiques. Publié dans une édition spéciale du journal officiel Le Moniteur du 30 septembre 2026, ce texte est entré en vigueur le 1er octobre, selon les informations disponibles.
Le NIF au cœur des obligations fiscales
Le numéro d’identification fiscale (NIF) demeure un élément essentiel des démarches fiscales et douanières en Haïti. Le Code prévoit des obligations d’identification pour différentes catégories de contribuables, notamment les personnes physiques majeures assujetties à des obligations fiscales, les entreprises individuelles et les personnes morales exerçant une activité dans le pays.
L’utilisation de faux documents, d’un numéro d’identification fiscale frauduleux ou du NIF d’un tiers peut entraîner des sanctions conformément aux dispositions applicables.
Des contrôles fiscaux renforcés
Le nouveau cadre fiscal prévoit des mécanismes d’investigation permettant à l’administration de rechercher les infractions et de vérifier le respect des obligations fiscales, notamment en matière de facturation.
Les interventions dans les locaux professionnels et les éventuelles saisies doivent respecter les conditions et les garanties prévues par la législation.
Le texte encadre également la procédure de flagrance fiscale dans certaines situations, notamment lorsqu’il existe des indices d’activités non déclarées, de facturation fictive ou de dissimulation de recettes au moyen de logiciels.
Selon les conditions fixées par le Code, cette procédure peut entraîner des mesures conservatoires et avoir des conséquences sur les délais dont dispose l’administration pour reprendre des impositions.
Impôts impayés : des mesures de recouvrement possibles
Les contribuables qui ne s’acquittent pas de leurs dettes fiscales peuvent faire l’objet de procédures de recouvrement forcé, dans les conditions prévues par la loi.
Parmi les mécanismes concernés figure l’avis à tiers détenteur (ATD), qui peut permettre à l’administration de récupérer des sommes dues par l’intermédiaire d’un tiers détenant des fonds appartenant au contribuable, notamment un établissement bancaire.
Certaines restrictions administratives peuvent également s’appliquer, notamment dans le domaine douanier ou pour l’accès aux marchés publics, selon la nature de la dette et les dispositions concernées.
Des mesures conservatoires visant certains biens ou des locaux professionnels peuvent aussi être prévues dans les cas autorisés par le texte.
Une application qui devra respecter les garanties légales
Avec ce nouveau Code fiscal, les autorités haïtiennes entendent renforcer les moyens de contrôle et améliorer le recouvrement des recettes de l’État. L’efficacité de cette réforme dépendra notamment de son application par l’administration fiscale, de l’information des contribuables et du respect des procédures légales.
Les montants précis des amendes, les conditions de saisie et les autres sanctions doivent être vérifiés dans les articles correspondants du Code avant toute publication chiffrée.
